Lãi suất ngân hàng thứ 7 là thông tin nhiều người tìm khi muốn gửi tiết kiệm, tái tục khoản tiền gửi hoặc chuẩn bị giao dịch vào cuối tuần. Thứ Bảy không tạo ra một nhóm lãi suất riêng cho toàn hệ thống; mức áp dụng vẫn phụ thuộc biểu niêm yết đang có hiệu lực của từng ngân hàng, kỳ hạn, sản phẩm, số tiền và kênh giao dịch. Vì vậy, người gửi nên kiểm tra nguồn chính thức ngay trước khi xác nhận thay vì dựa vào bảng tổng hợp cũ.
Lãi suất ngân hàng thứ 7 được hiểu như thế nào?
Không có một mức chung cho mọi ngân hàng
Khi tìm Lãi suất ngân hàng thứ 7, người đọc thường muốn biết tiền gửi tiết kiệm đang được áp dụng ở mức nào trong ngày cuối tuần. Thực tế, mỗi ngân hàng thương mại xây dựng biểu lãi suất theo nhu cầu huy động vốn, chiến lược sản phẩm và quy định hiện hành, nên không có một con số đại diện cho toàn thị trường. Người gửi cũng cần phân biệt lãi suất huy động với lãi suất cho vay, bởi hai nhóm này phục vụ mục đích khác nhau và có cơ chế hình thành khác nhau.
Khác biệt lớn thường nằm ở kênh giao dịch
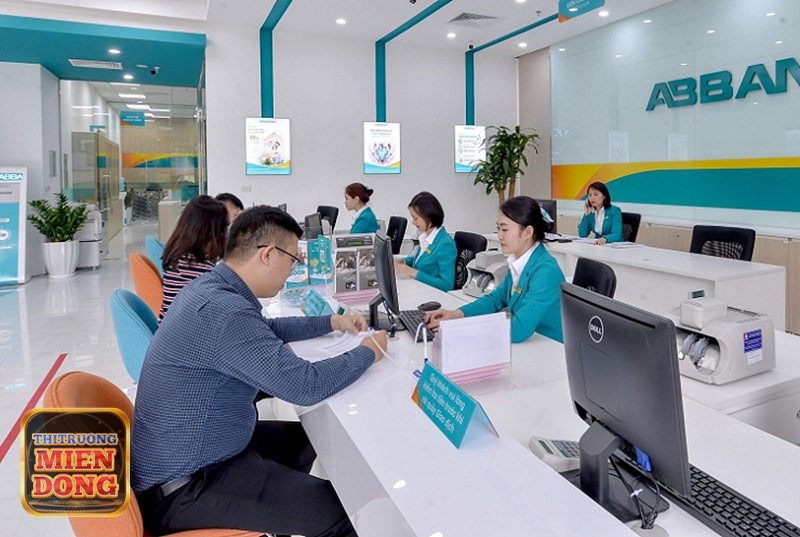
Nhu cầu tra cứu Lãi suất ngân hàng thứ 7 thường đi kèm câu hỏi ngân hàng có làm việc cuối tuần hay không. Lịch mở cửa tại quầy có thể khác nhau theo ngân hàng, chi nhánh và từng thời điểm; một số điểm nghỉ hoàn toàn, trong khi một số nơi có thể phục vụ theo khung giờ riêng. Vì vậy, nếu cần giao dịch trực tiếp, khách hàng nên tra cứu đúng điểm giao dịch hoặc gọi tổng đài trước khi di chuyển.
Những yếu tố quyết định lãi suất vào thứ 7
Kỳ hạn và hình thức nhận lãi
Một yếu tố quan trọng khi so sánh Lãi suất ngân hàng thứ 7 là kỳ hạn. Tiền gửi không kỳ hạn, kỳ hạn ngắn, trung hạn và dài hạn thường có mức niêm yết khác nhau, nhưng không nên mặc định kỳ hạn càng dài thì lãi suất luôn càng cao. Ngân hàng có thể điều chỉnh từng nhóm kỳ hạn theo nhu cầu vốn ở mỗi giai đoạn, nên cách so sánh hợp lý là đặt các sản phẩm cùng kỳ hạn cạnh nhau.
Kênh gửi, số tiền và nhóm khách hàng
Khi xem Lãi suất ngân hàng thứ 7, cần kiểm tra sản phẩm được mở tại quầy hay qua ứng dụng. Một số ngân hàng có chính sách khác nhau giữa hai kênh do định hướng giao dịch số, chi phí vận hành hoặc chương trình huy động từng thời kỳ. Vì vậy, lấy lãi suất online của ngân hàng này so với mức tại quầy của ngân hàng khác có thể tạo ra kết luận thiếu chính xác.
Số tiền gửi và phân hạng khách hàng cũng có thể làm điều kiện áp dụng thay đổi. Một số chương trình chỉ dành cho số dư đạt ngưỡng nhất định hoặc khách hàng thuộc nhóm cụ thể. Người gửi nên đọc kỹ quy định về số tiền tối thiểu, cách nhận lãi, tái tục và rút trước hạn của tiết kiệm có kỳ hạn trước khi chọn phương án.
Cách tra cứu lãi suất ngân hàng thứ 7 chính xác
Ưu tiên website và ứng dụng chính thức
Cách đáng tin cậy nhất để kiểm tra Lãi suất ngân hàng thứ 7 là truy cập website chính thức của ngân hàng hoặc ứng dụng ngân hàng số đang sử dụng. Phần lãi suất, tiền gửi hoặc tiết kiệm thường cho phép xem theo kỳ hạn và loại sản phẩm. Nếu có nhiều lựa chọn, cần chọn đúng loại tiền, nhóm khách hàng, kênh gửi và phương thức nhận lãi trước khi ghi lại mức áp dụng.
Kiểm tra ngày hiệu lực và lịch làm việc
Khi tra Lãi suất ngân hàng thứ 7, ngày hiệu lực của biểu lãi suất là chi tiết rất quan trọng. Một biểu được đăng từ trước vẫn có thể tiếp tục áp dụng nếu chưa có thông báo thay thế; ngược lại, hệ thống trực tuyến có thể cập nhật ngay khi biểu mới bắt đầu hiệu lực. Người gửi nên xem thông tin hiển thị ở bước xác nhận cuối cùng để biết chính xác mức dành cho khoản tiền của mình.
So sánh lãi suất ngân hàng thứ 7 sao cho hợp lý?
So sánh cùng điều kiện thay vì chỉ nhìn mức cao nhất
Muốn đánh giá Lãi suất ngân hàng thứ 7 khách quan, người gửi nên cố định kỳ hạn, số tiền, kênh gửi và cách nhận lãi trước khi đối chiếu. Mức “cao nhất” trên một bảng lãi suất thường chỉ áp dụng cho một kỳ hạn hoặc điều kiện cụ thể, không có nghĩa mọi khoản gửi đều được hưởng. So sánh cùng mặt bằng giúp tránh chọn nhầm sản phẩm chỉ vì một con số nổi bật.
| Tiêu chí | Nội dung cần kiểm tra |
|---|---|
| Kỳ hạn | Cùng số tháng hoặc cùng nhóm kỳ hạn |
| Kênh gửi | Tại quầy, Internet Banking hay ứng dụng |
| Cách nhận lãi | Cuối kỳ, định kỳ hoặc đầu kỳ |
| Số tiền | Mức tối thiểu, ngưỡng số dư, điều kiện ưu đãi |
| Rút trước hạn | Cách tính lãi khi tất toán sớm |
| Tái tục | Tái tục gốc, gốc và lãi hoặc không tái tục |
Bảng trên cho thấy lãi suất chỉ là một phần của quyết định. Nếu người gửi có khả năng cần tiền sớm, tính linh hoạt khi tất toán và cách phần tiền còn lại được xử lý có thể ảnh hưởng nhiều hơn một chênh lệch lãi suất nhỏ.
Tính tiền lãi dự kiến trước khi gửi
Sau khi chọn được vài phương án, nên quy đổi Lãi suất ngân hàng thứ 7 thành số tiền lãi dự kiến. Với sản phẩm tiền gửi thông thường, tiền lãi phụ thuộc số tiền gửi, lãi suất áp dụng và thời gian thực gửi theo quy định của ngân hàng. Công cụ tính lãi trên website hoặc ứng dụng chính thức giúp người dùng hình dung rõ hơn số tiền nhận được khi giữ khoản gửi đến đáo hạn.
Việc tính trước còn giúp cân bằng giữa lợi suất và dòng tiền. Một phương án có mức lãi cao hơn nhưng khóa tiền lâu hơn có thể không phù hợp nếu bạn dự kiến có khoản chi trong vài tháng tới. Thay vì chạy theo mức cao nhất, hãy ưu tiên kỳ hạn phù hợp với kế hoạch sử dụng vốn và quỹ dự phòng của mình.
Lưu ý khi gửi tiết kiệm vào thứ 7
Rút trước hạn và tái tục tự động
Một rủi ro dễ bị bỏ qua khi xem Lãi suất ngân hàng thứ 7 là khả năng phải rút tiền trước ngày đáo hạn. Khi tất toán sớm, khoản tiền có thể được tính theo cơ chế khác với mức của kỳ hạn ban đầu, tùy sản phẩm và quy định đang áp dụng. Vì thế, người gửi nên kiểm tra khả năng rút một phần, cách tính lãi cho phần rút và quyền lợi của phần tiền tiếp tục duy trì.
Bảo mật khi giao dịch cuối tuần
Người dùng tra cứu Lãi suất ngân hàng thứ 7 và mở tiết kiệm online cần cảnh giác với website giả mạo, tin nhắn mời chào và đường link không rõ nguồn gốc. Không cung cấp mật khẩu, mã OTP hoặc thông tin xác thực cho người tự xưng là nhân viên ngân hàng qua kênh không chính thức. Nếu có lời mời “nâng lãi suất” đổi lại việc cung cấp mã xác thực, nên dừng giao dịch ngay.
Hãy kiểm tra tên ứng dụng, tên miền website và thông tin khoản tiền trước khi xác nhận. Rủi ro tài chính không chỉ đến từ biến động lãi suất mà còn từ lừa đảo và sai sót thao tác. Với khoản tiền lớn hoặc điều kiện phức tạp, gọi tổng đài chính thức để xác minh là bước thận trọng đáng làm.
Câu hỏi thường gặp về lãi suất ngân hàng thứ 7
Thứ Bảy lãi suất có cao hơn ngày thường không?
Không có quy tắc chung cho thấy Lãi suất ngân hàng thứ 7 phải cao hơn ngày làm việc. Mức áp dụng phụ thuộc biểu lãi suất đang có hiệu lực, kỳ hạn, kênh gửi, số tiền và chương trình của từng ngân hàng. Nếu có ưu đãi giới hạn vào cuối tuần, khách hàng cần đọc rõ thời gian và điều kiện áp dụng trước khi tham gia.
Có thể gửi tiết kiệm online vào thứ Bảy không?
Nhiều ngân hàng cung cấp chức năng mở tiền gửi trực tuyến ngoài giờ làm việc của chi nhánh. Khi xem Lãi suất ngân hàng thứ 7 trên ứng dụng, người dùng nên kiểm tra mức hiển thị ở bước xác nhận, ngày bắt đầu, kỳ hạn, ngày đáo hạn và quy định tất toán. Trường hợp cần chứng từ hoặc giao dịch trực tiếp, hãy xác nhận lịch làm việc của đúng chi nhánh trước khi đến.
Kết luận
Lãi suất ngân hàng thứ 7 nên được hiểu là mức lãi suất đang có hiệu lực khi khách hàng tra cứu hoặc thực hiện giao dịch vào ngày thứ Bảy, chứ không phải một loại lãi suất riêng của cuối tuần. Để lựa chọn phù hợp, hãy so sánh cùng kỳ hạn và cùng kênh gửi, kiểm tra ngày hiệu lực, điều kiện rút trước hạn, cơ chế tái tục và lịch làm việc của điểm giao dịch bên cạnh Thị Trường.
Quan trọng hơn, đừng quyết định chỉ vì một mức niêm yết cao. Khoản tiết kiệm cần phù hợp với kế hoạch sử dụng tiền, khả năng duy trì đến đáo hạn và nhu cầu thanh khoản của người gửi. Lãi suất có thể thay đổi theo chính sách của từng ngân hàng, vì vậy nên kiểm tra lại trên kênh chính thức ngay trước giao dịch; nội dung này chỉ mang tính tham khảo, không phải tư vấn tài chính cá nhân.